Domain uvxy.de kaufen?
Wir ziehen mit dem Projekt
uvxy.de um.
Sind Sie am Kauf der Domain
uvxy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uvxy.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
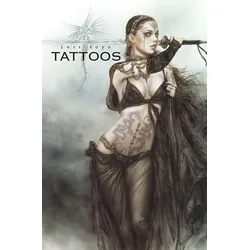
Luis Royo TATTOOS PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen mit Fokus auf Tattoos und Piercings, erstmals erschienen im Jahr 2000. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartout), plus 6 monochrome Skizzen auf Normalpapier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Archivieren und Durchblättern.16,60 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
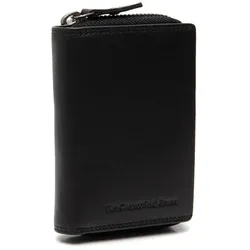
Braun Büffel RV-Börse M GeldbörsenBraun Büffel RV-Börse M Geldbörsen – Stil trifft FunktionalitätDie Braun Büffel RV-Börse M ist die perfekte Kombination aus zeitlosem Design und praktischer Funktionalität. Diese hochwertige Geldbörse aus feinstem Leder bietet nicht nur einen eleganten Look, sondern auch ausreichend Platz für all Ihre Karten und Bargeld. Mit ihrer kompakten Größe passt sie bequem in jede Tasche, ohne dabei an Stil zu verlieren.Hochwertige Materialien und VerarbeitungHergestellt aus echtem Rindleder zeichnet sich die Braun Büffel RV-Börse M durch ihre Langlebigkeit und Robustheit aus. Das weiche Leder fühlt sich angenehm an und entwickelt mit der Zeit eine individuelle Patina. Die präzise Verarbeitung sorgt dafür, dass alle Nähte sauber und stabil sind, was die Lebensdauer dieser Geldbörse erheblich erhöht. Dank des klassischen Designs eignet sich diese Börse sowohl für den Alltag als auch für besondere A...47,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **


Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Luis Royo TATTOOS PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen mit Fokus auf Tattoos und Piercings, erstmals erschienen im Jahr 2000. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartout), plus 6 monochrome Skizzen auf Normalpapier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Archivieren und Durchblättern.16,60 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Braun Büffel RV-Börse M GeldbörsenBraun Büffel RV-Börse M Geldbörsen – Stil trifft FunktionalitätDie Braun Büffel RV-Börse M ist die perfekte Kombination aus zeitlosem Design und praktischer Funktionalität. Diese hochwertige Geldbörse aus feinstem Leder bietet nicht nur einen eleganten Look, sondern auch ausreichend Platz für all Ihre Karten und Bargeld. Mit ihrer kompakten Größe passt sie bequem in jede Tasche, ohne dabei an Stil zu verlieren.Hochwertige Materialien und VerarbeitungHergestellt aus echtem Rindleder zeichnet sich die Braun Büffel RV-Börse M durch ihre Langlebigkeit und Robustheit aus. Das weiche Leder fühlt sich angenehm an und entwickelt mit der Zeit eine individuelle Patina. Die präzise Verarbeitung sorgt dafür, dass alle Nähte sauber und stabil sind, was die Lebensdauer dieser Geldbörse erheblich erhöht. Dank des klassischen Designs eignet sich diese Börse sowohl für den Alltag als auch für besondere A...47,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.